Banxico prevé que en 2026 las transferencias por SPEI superen en número a los pagos con tarjeta. Para cualquiera que cobre a clientes en México, eso vuelve urgente una pregunta práctica: qué tan rápido te enteras de que un cliente pagó y a qué factura le aplicas el dinero.
La tarjeta tiene una ventaja que se da por hecha. Cuando el cliente paga, la terminal o la pasarela te dice quién pagó, cuánto y por qué. La transferencia no. Llega un depósito al estado de cuenta con un concepto que el cliente escribió como quiso, y alguien en tesorería tiene que adivinar a quién pertenece.
El problema de fondo es la conciliación
En muchas empresas el flujo de cobranza por transferencia se ve así: el cliente transfiere, manda una foto del comprobante por WhatsApp, un asesor la reenvía a tesorería, tesorería busca el depósito en la banca en línea y alguien lo aplica a mano en el ERP. Cada paso es una oportunidad de perder un pago o de aplicarlo al cliente equivocado.
Si el volumen de transferencias sigue creciendo, ese flujo deja de escalar. Lo que funcionaba con veinte pagos al día no funciona con doscientos.
Tres formas de saber quién pagó
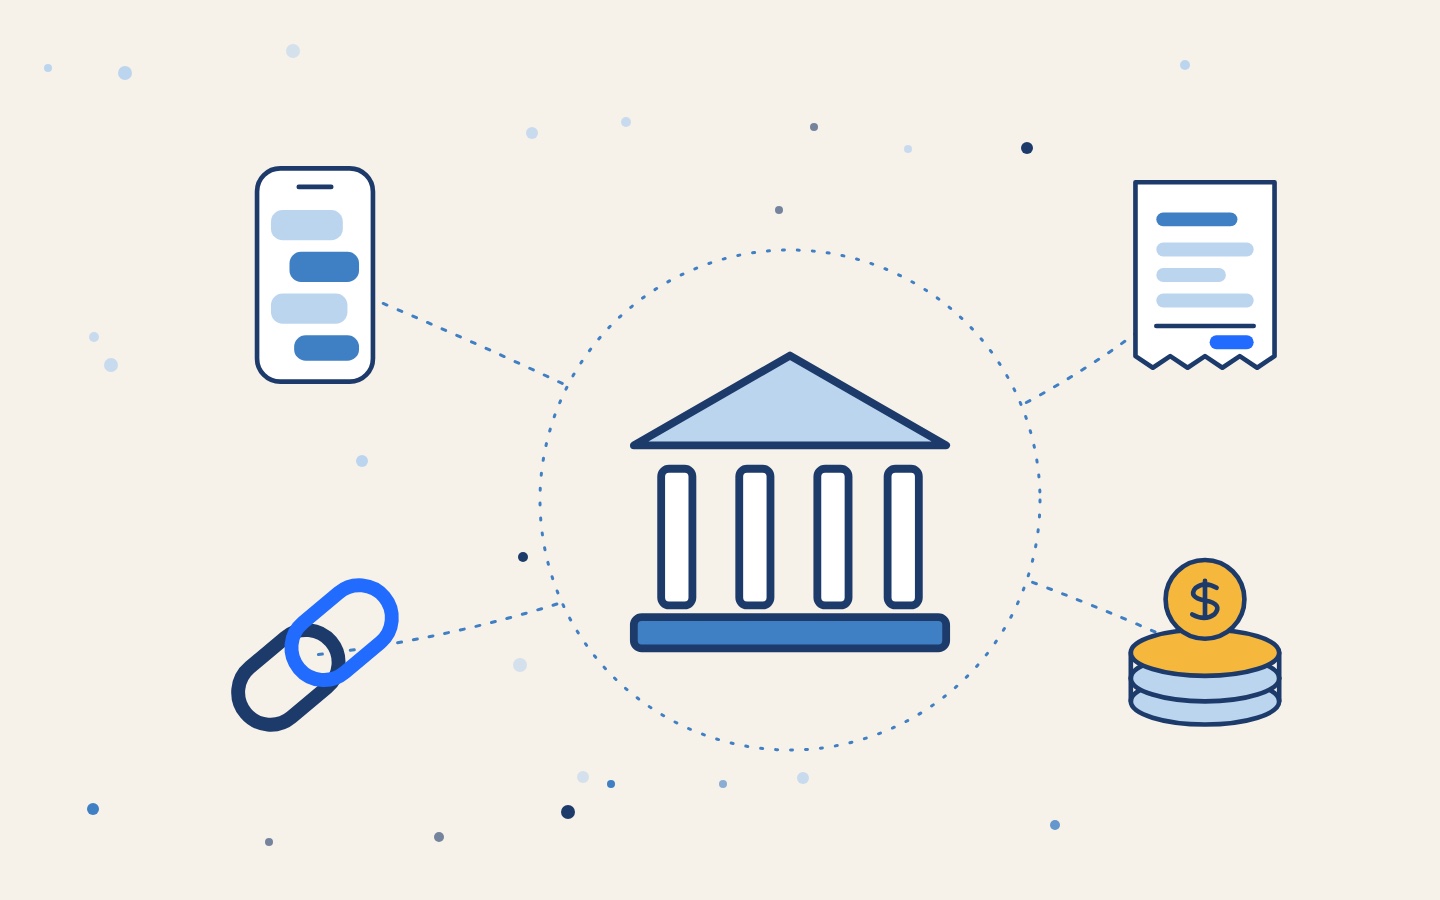
Hay tres soluciones que usamos, de la más simple a la más completa.
Referencia por cliente o por documento
Le das al cliente una referencia numérica que identifica su cuenta o su factura, y le pides que la escriba en el concepto o en la referencia de la transferencia. Es barato y funciona mientras el cliente la escriba bien, que no siempre pasa.
Una CLABE por cliente
Varios bancos y proveedores de pagos permiten asignar una CLABE distinta a cada cliente. Todo lo que entra a esa CLABE es de ese cliente, sin importar lo que escriba en el concepto. Es la opción más limpia para cobranza recurrente, y es la que mandan los agentes de cobranza de Recaudo cuando un cliente pide pagar por transferencia.
Link de pago
Generas un link por cada cobro con el monto ya fijo. El cliente elige cómo pagar y el sistema recibe la confirmación con el documento identificado. Funciona bien para cobros únicos y para clientes que prefieren no capturar datos bancarios.
Lo que tiene que pasar después del pago
Identificar el pago es la mitad. La otra mitad es que el dinero llegue solo al lugar correcto:
- El pago se aplica a la factura o al contrato en el ERP, sin que nadie lo capture.
- Si la operación lo requiere, se genera el complemento de pago del CFDI.
- El cliente recibe confirmación por el mismo canal donde se le cobró.
- Los pagos que no se pudieron identificar quedan en una bandeja con un responsable.
Ese último punto es el que más se olvida. Siempre habrá depósitos sin referencia; lo importante es que alguien los revise todos los días y no a fin de mes.
CoDi y DiMo
Banxico también publicó en 2026 reglas para promover CoDi y DiMo, que operan sobre la red de SPEI y buscan que pagar con el celular sea más fácil, incluso sin capturar una CLABE. Todavía falta ver qué tan rápido los adoptan los bancos y los clientes. Mi recomendación es preparar el sistema para recibir pagos por SPEI con identificación automática; lo que venga encima de esa red va a aprovechar el mismo trabajo.
Por dónde empezar
Si hoy tu cobranza por transferencia depende de fotos de comprobantes, empieza por medir cuántos depósitos al mes se aplican a mano y cuánto tardan en aplicarse. Con ese número ya puedes decidir si basta con referencias o si conviene una CLABE por cliente conectada al ERP.
¿Cuántos días tarda hoy tu empresa en aplicar una transferencia? Si no lo sabes, ese es el primer dato que vale la pena sacar.